
FACT FOCUS: When it comes to Trump’s economy, these are the numbers that matter before Nov. 3 – AP
Résumé de l’article
À l’approche des élections de mi-mandat du 3 novembre 2026, Donald Trump défend son bilan économique, affirmant que les États-Unis connaissent une période de prospérité. Pourtant, plusieurs indicateurs révèlent une situation plus contrastée, marquée par la persistance de l’inflation, le ralentissement de l’emploi et l’aggravation des inégalités.
L’inflation atteint 3,7 % sur un an, alimentée notamment par les droits de douane américains et la hausse des prix de l’énergie liée à la guerre contre l’Iran. Si la croissance demeure positive, légèrement supérieure à 2 %, les créations d’emplois ralentissent sensiblement, tandis que les taux d’intérêt élevés compliquent l’accès au logement et au crédit.
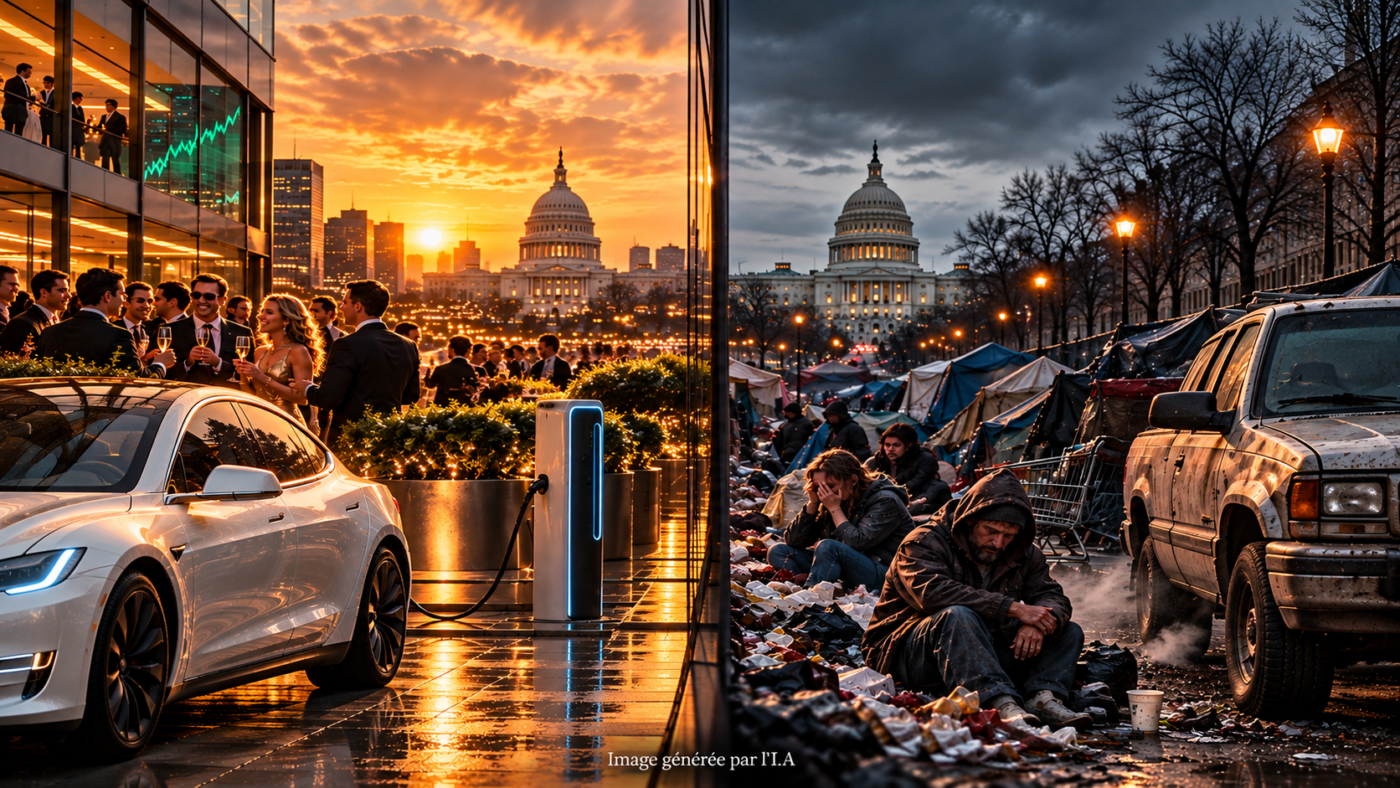
Parallèlement, les marchés boursiers continuent de progresser, mais cette dynamique bénéficie davantage aux ménages les plus fortunés. Selon les données de la Réserve fédérale, les 0,1 % des Américains les plus riches ont vu leur patrimoine augmenter de 5 500 milliards de dollars en dix-huit mois, contre 380 milliards pour la moitié la moins fortunée de la population.
Notre commentaire
Les fondamentaux de l’économie américaine ne sont pas bons.
Ils se caractérisent par une dette abyssale, une inflation persistante et des taux d’intérêt si élevés qu’ils constituent un obstacle majeur à l’investissement des entreprises comme des ménages.
Le secteur technologique, quant à lui, pourrait présenter des signes de bonne santé si l’on faisait abstraction du risque systémique lié aux investissements colossaux qu’il mobilise : développement de semi-conducteurs toujours plus puissants et rapides, construction de centres de données (« data centers ») extrêmement consommateurs d’espace, de béton, d’énergie et d’eau, ou encore déploiement de réseaux terrestres, spatiaux et sous-marins.
Une bulle financière considérable s’est ainsi constituée. Elle pourrait se dégonfler brutalement si les résultats économiques de cette filière ne répondaient pas aux perspectives de rentabilité mises en avant pour justifier les levées de fonds actuelles.
P.B
29 octobre 2026